Immobilien als Kapitalanlage
Vermietete Immobilien, ehrlich durchgerechnet.
Sieh in wenigen Minuten, wie Kaufpreis, Finanzierung, Miete und Kosten zusammenspielen und was dir jeden Monat bleibt oder fehlt.
- Ohne Anmeldung
- Persönlich mit Galal Sattar
- Nürnberg und digital
Von der Wohnung bis zum Cashflow: Miete minus Rate und Kosten.
Immobilienrechner
Rechne deine Wohnung durch
Ohne Anmeldung, nichts wird gespeichert. Ein negatives Ergebnis ist eine wichtige Information.
Fünf Angaben reichen. Alles andere rechnet mit den Werten unter „Wir rechnen mit“.
Dein Ergebnis
Beispielwerte: Kaltmiete 800 € ist ein ausgedachter Wert zum Ansehen, keine Marktmiete. Trag die Miete aus deinem Exposé ein.
Alle Kennzahlen
Vereinfacht, vor Steuern, ohne Mietsteigerung und Wertentwicklung. Nur zur Orientierung, keine Steuer-, Rechts-, Finanzierungs- oder Anlageberatung.
Deine Zahlen als Grafik
Was deine Zahlen zeigen
Noch keine Kaltmiete eingetragen
Dein Monat: von der Miete zum Cashflow
Erster Monat, vor Steuern. Einnahmen gegen Belastungen; Balken antippen oder mit Tab anwählen zeigt den Betrag.
Als Tabelle
Drei Szenarien im Vergleich
Monatlicher Cashflow vor Steuern. Annahmen zum Durchspielen, keine Prognose.
Als Tabelle mit Annahmen
| Szenario | Cashflow Monat | Cashflow Jahr |
|---|
Cashflow = Miete minus Kreditrate und laufende Kosten, vor Steuern. Plus: Es bleibt etwas übrig. Minus: Diesen Betrag zahlst du selbst dazu.
Belastung: Lage nach Ende der Zinsbindung, mit höherem Zins auf die dann niedrigere Restschuld, dazu höhere Kosten und Ausfall. Annahmen änderbar unter „Erweiterte Einstellungen“, „Annahmen der Szenarien ändern“.
Kaufpreis, Kaufnebenkosten und Finanzierung
Kaufnebenkosten erhöhen den Wert der Wohnung nicht und müssen trotzdem bezahlt werden.
Restschuld über die Jahre (vereinfacht)
Gleiche Rate und gleicher Zins über die ganze Laufzeit, ohne Anschlussfinanzierung und Sondertilgung. Pfeiltasten oder Maus wählen ein Jahr.
Restschuld als Tabelle
| Jahr | Restschuld |
|---|
Was wäre, wenn …
Steuer im ersten Jahr (Schätzung)
Wie rechnet der Rechner?
- Kaufnebenkosten = Kaufpreis × (Grunderwerbsteuer + Notar/Grundbuch + Makler + Sonstiges) %
- Gesamtinvestition = Kaufpreis + Kaufnebenkosten; Darlehen = Gesamtinvestition − Eigenkapital
- Kreditrate = Darlehen × (Sollzins + Anfangstilgung) % ÷ 12, gleichbleibend (Annuität)
- Mieteinnahmen = Kaltmiete × (1 − Leerstand % − Mietausfall %)
- Laufende Kosten = Hausgeld nicht umlagefähig + Instandhaltungsreserve + Mietverwaltung + Sonstiges
- Cashflow vor Steuern = Mieteinnahmen − laufende Kosten − Kreditrate
- Bruttomietrendite = Jahreskaltmiete ÷ Kaufpreis × 100
- Nettomietrendite (vereinfacht) = (Mieteinnahmen − laufende Kosten) × 12 ÷ Gesamtinvestition × 100, ohne Finanzierung und Steuer
- Kaufpreisfaktor = Kaufpreis ÷ Jahreskaltmiete: wie viele Jahresmieten der Kaufpreis entspricht
- Restschuld = Monat für Monat: Zinsen auf die Restschuld, der Rest der Rate tilgt
- Rate nach der Zinsbindung = Restschuld × (Anschlusszins + Tilgung der Anschlussfinanzierung) % ÷ 12. Anschlusszins = heutiger Zins + Aufschlag; beide Annahmen änderst du unter „Annahmen der Szenarien ändern“.
- Szenarien (Standard): Belastung mit 20 % höheren laufenden Kosten, mindestens 8 % Leerstand und Mietausfall und 2 Prozentpunkten mehr Zins auf die Restschuld nach der Zinsbindung (Anschlusstilgung 2 %); Verbessert mit 10 % niedrigeren laufenden Kosten, ohne Ausfall und ohne Mietsteigerung.
Cashflow, Rendite, Tilgung, Vermögensaufbau: Der Cashflow zeigt, was du jeden Monat dazuzahlst oder übrig hast. Die Rendite setzt Miete ins Verhältnis zum Preis, ohne Finanzierung. Die Tilgung ist Teil deiner Rate, senkt aber deine Schuld und baut so Vermögen auf. Ein negativer Cashflow kann daher trotzdem Vermögensaufbau bedeuten, solange du ihn dauerhaft tragen kannst.
Annahmen: Annuitätendarlehen mit gleichbleibender Rate, keine Sondertilgung, keine Bereitstellungszinsen, keine Mietsteigerung und keine Wertentwicklung im Basisszenario. Cashflow vor Steuern. Die Steuerschätzung setzt Zinsen des ersten Jahres, Abschreibung auf den Gebäudeanteil der Gesamtkosten und nicht umlagefähige Kosten an; die Erhaltungsrücklage der Gemeinschaft ist in Wirklichkeit oft erst bei Verwendung absetzbar. Grunderwerbsteuer Stand 2026. Nur zur allgemeinen Orientierung: keine Steuer-, Rechts-, Finanzierungs- oder Anlageberatung, ohne Gewähr.
„Ergebnis speichern“ öffnet die Druckansicht deines Browsers, dort „Als PDF sichern“ wählen. Deine Zahlen bleiben auf deinem Gerät.
Was Bruttomietrendite, Nettomietrendite, Kaufpreisfaktor und Cashflow bedeuten, erklärt der Ratgeber: Rendite und Cashflow.
Vergleich
Neubau oder Bestand?
Kein besser oder schlechter. Entscheidend ist das einzelne Objekt.
- Kaufpreismeist höher pro Quadratmeter
- Energieaktueller Standard
- Instandhaltungin den ersten Jahren meist gering
- Baurisikobei Kauf vor Fertigstellung: Verzögerungen, Mängel, Bauträgerrisiko
- VermietungErstvermietung, Miethöhe noch nicht erprobt
- Abschreibung3 % linear, unter Voraussetzungen 5 % degressiv
- Wertnicht garantiert, Preis enthält oft einen Neubauaufschlag
- Laufende Kostenplanbar, solange Gewährleistung läuft
- Kaufpreisoft günstiger, je nach Lage und Zustand
- Energiesehr unterschiedlich, Energieausweis prüfen
- Instandhaltunghöher; Rücklage der Gemeinschaft und anstehende Maßnahmen prüfen
- Baurisikoentfällt, das Objekt ist sichtbar
- Vermietungoft bereits vermietet, Ist-Miete bekannt
- Abschreibungmeist 2 % linear; größere Renovierungen kurz nach dem Kauf können als Herstellungskosten gelten
- Wertnicht garantiert; Lage und Zustand entscheiden
- Laufende KostenSonderumlagen möglich, wenn die Rücklage nicht reicht
genau prüfen
Beide Seiten als Tabelle, mit den Abschreibungsregeln: im Ratgeber Neubau oder Bestand.
Chancen, Kosten, Risiken
Ehrlich abgewogen
- Mieteinnahmen
- Tilgung senkt deine Schuld
- Sachwert, dessen Preis steigen oder fallen kann
- Kreditrate
- Hausgeld und Rücklagen
- Kaufnebenkosten beim Kauf
- Zeit für Mieter und Verwaltung
Risiken, die du kennen musst
- Leerstand
- Mietausfall
- Wertverlust
- Unerwartete Reparaturen
- Sonderumlagen
- Sanierungsbedarf
- Höhere Zinsen
- Schlechte Lage
- Überhöhter Kaufpreis
- Negative monatliche Liquidität
- Eingeschränkter Wiederverkauf
Was hinter jedem Risiko steckt und wie du vorsorgst: Ratgeber Risiken und Absicherung
Verluste sind möglich. Plane eine Rücklage außerhalb der Immobilie ein und kauf nur, wenn du die monatliche Zuzahlung auch bei Leerstand oder höheren Zinsen tragen kannst.
Mehr Wissen im Ratgeber
- Grundlagen und Schritte
- Rendite und Cashflow
- Kaufnebenkosten
- Finanzierung
- Steuern
- Risiken und Absicherung
Alle Artikel im Ratgeber · Häufige Fragen im Ratgeber
Orientierungscheck: Ist eine Immobilie ein Thema für dich?
Acht kurze Fragen, ohne Anmeldung. Du bekommst eine Orientierung, keine Empfehlung. Deine Antworten verlassen dein Gerät nicht.
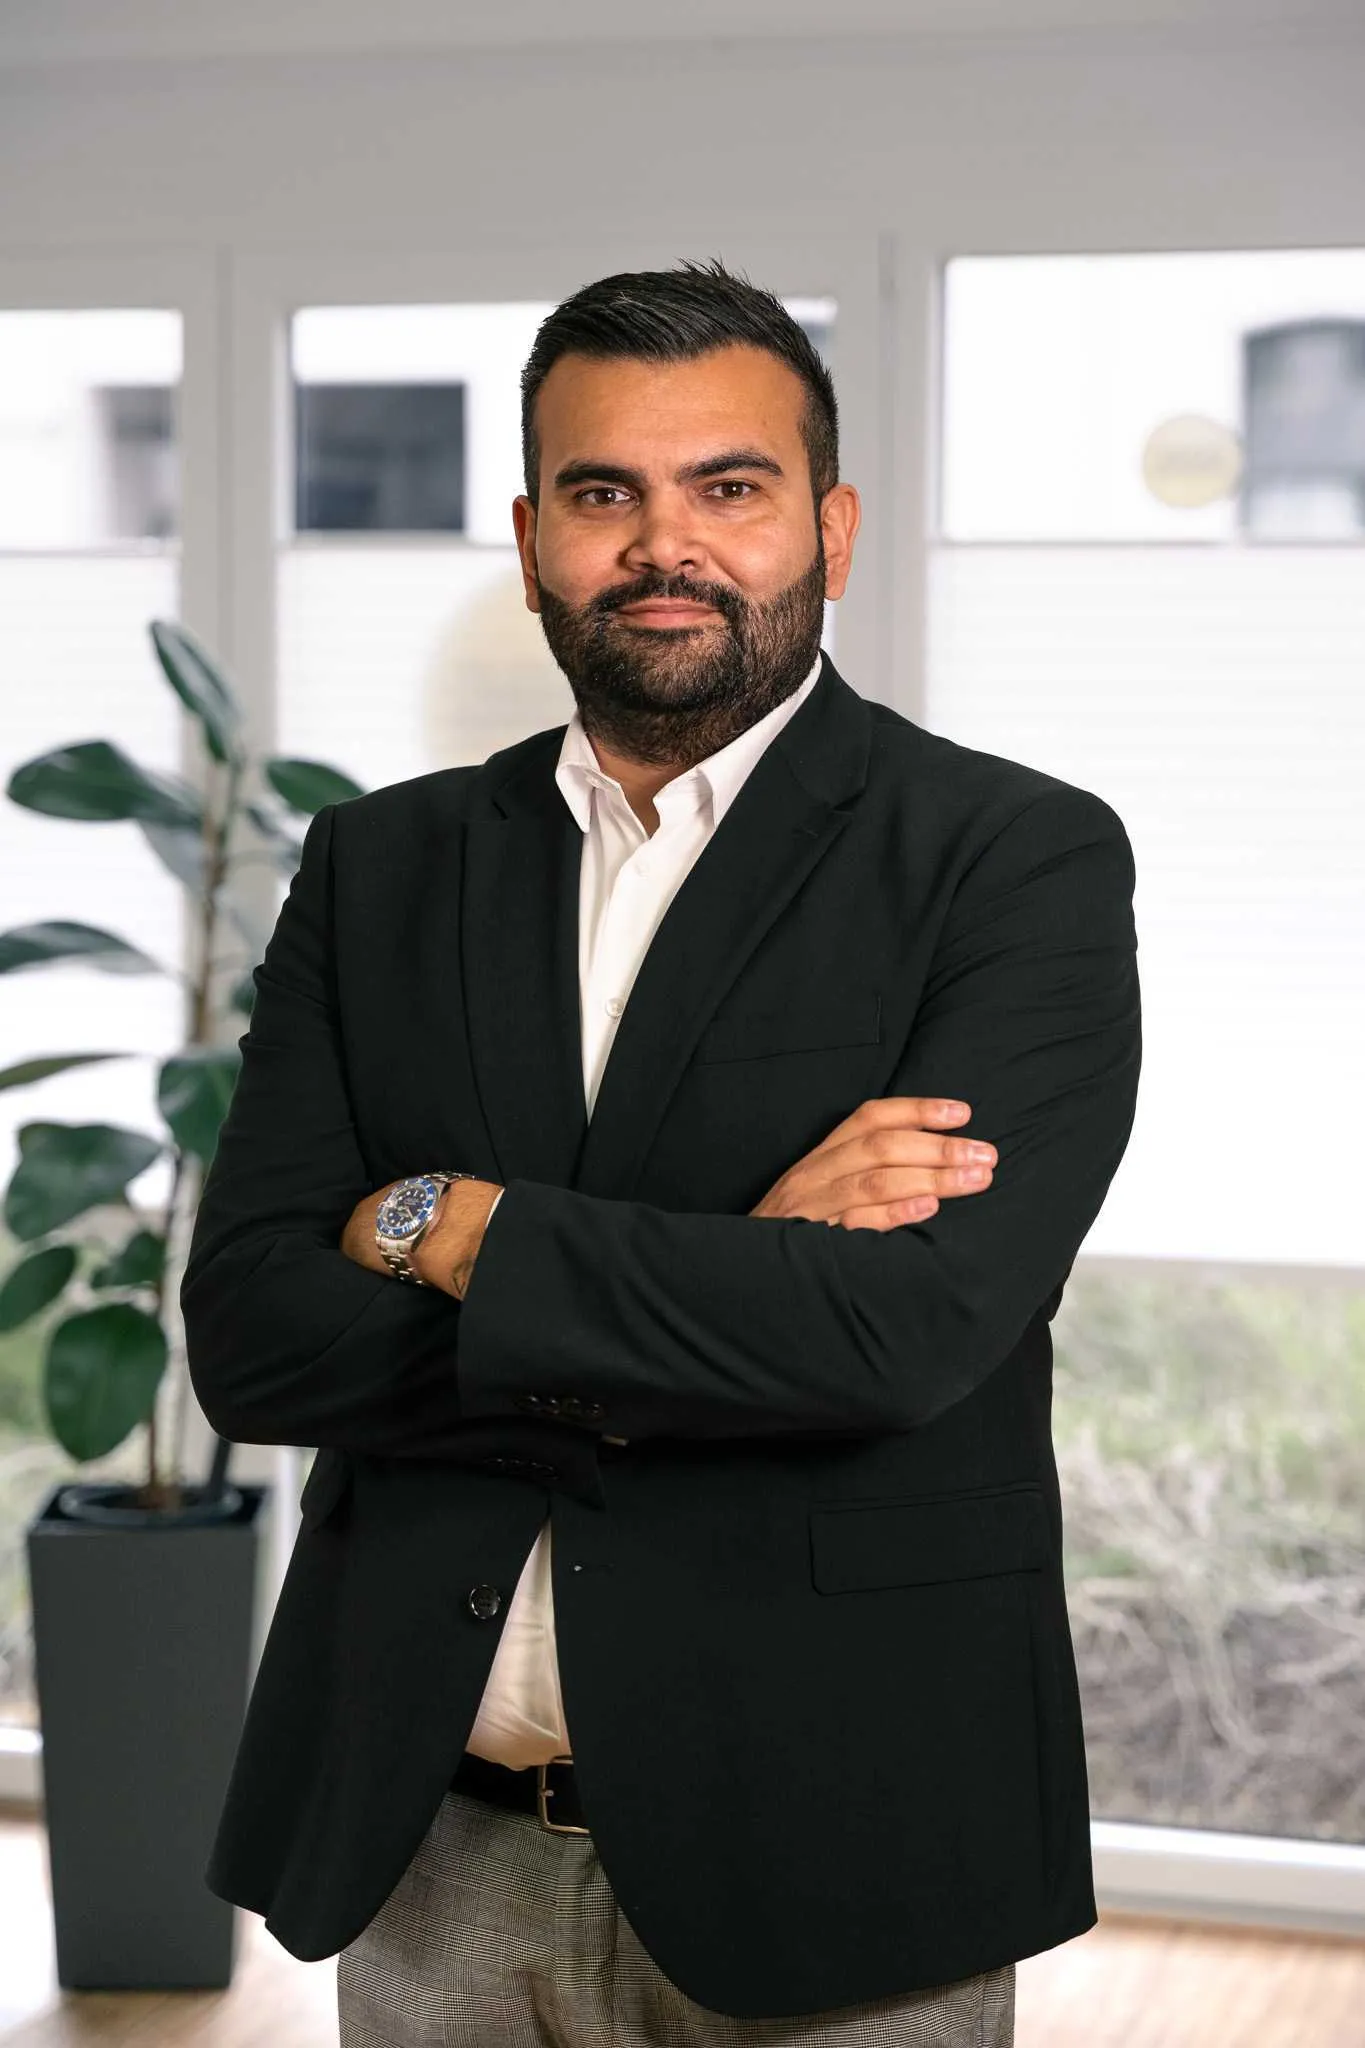
Dein Ansprechpartner
Hallo, ich bin Galal.
Seit 2015 in der Versicherungsbranche, seit 2018 selbstständig in Nürnberg. Ich erkläre dir die Grundlagen und schaue mit dir ehrlich auf deine Zahlen.
- 20 bis 30 Minuten
- unverbindlich und kostenlos
- per Video
Immobilien oder Finanzierungen vermittle ich derzeit nicht. Die Terminbuchung läuft über Cal.com, Details in der Datenschutzerklärung.
Ehrlich versichert! Persönlich betreut!
Lieber schreiben: Anfrage-Formular
Budget und Eigenkapital sind freiwillig. Sie helfen mir nur, das Gespräch vorzubereiten. Ich vermittle derzeit keine Immobilien.
Quellen und Pflichthinweise
- Einkommensteuergesetz: § 6 Abs. 1 Nr. 1a, § 7 Abs. 4, 5a und § 7b, § 21, § 23 Abs. 1 Nr. 1 EStG, Stand Oktober 2026.
- Grunderwerbsteuersätze der Bundesländer, Stand 2026 (im Rechner hinterlegt).
- Sollzins-Richtwert im Rechner: zehn Jahre fest lagen Mitte Oktober 2026 meist bei 4,0 bis 4,5 %.
Galal Sattar ist gebundener Versicherungsvertreter nach § 34d Abs. 7 GewO. Immobilien und Finanzierungen vermittelt er derzeit nicht. Alle Beispiele sind vereinfacht und ersetzen keine individuelle Beratung. Keine Garantie für Mieten, Wertentwicklung oder Steuerwirkung.