Dein Betrieb hängt an dir. Was, wenn etwas schiefgeht?
Als Selbstständiger haftest du für Schäden bei Kunden, trägst die Kosten von Streit und lebst davon, dass dein Betrieb läuft. Hier erfährst du, welche Versicherungen welche Lücke schließen, und mit welcher du anfangen solltest.
Ein Kunde wird in deinen Räumen verletzt, oder bei einem Auftrag geht etwas kaputt.
Ein Kunde zahlt nicht oder bestreitet die Qualität deiner Arbeit.
Ein Wasser- oder Brandschaden legt den Betrieb für Wochen still.
Du selbst fällst aus, und niemand kann deine Arbeit übernehmen.
Absicherung
Die wichtigsten Bausteine
Nicht jeder Betrieb braucht alles. Die Reihenfolge richtet sich danach, was dich am härtesten treffen würde.
Betriebshaftpflicht
Zahlt, wenn du oder deine Mitarbeitenden bei der Arbeit anderen einen Personen- oder Sachschaden zufügen, und wehrt unberechtigte Forderungen ab. Wer einem anderen schuldhaft schadet, haftet nach § 823 BGB.
Firmenrechtsschutz
Trägt Anwalts- und Gerichtskosten bei Streit, etwa mit Mitarbeitenden, Behörden oder nach einem Schaden. Der private Rechtsschutz deckt die selbstständige Tätigkeit meist nicht ab.
Firmenvertragsrechtsschutz
Streit mit Kunden und Lieferanten aus Verträgen ist im Firmenrechtsschutz oft nicht enthalten und muss gesondert vereinbart werden, wo das angeboten wird.
Inhaltsversicherung
Schützt Einrichtung, Maschinen, Waren und Vorräte gegen Gefahren wie Feuer, Leitungswasser, Sturm und Einbruchdiebstahl, je nach vereinbarten Gefahren.
Betriebsunterbrechung
Steht der Betrieb nach einem versicherten Sachschaden still, laufen Miete, Löhne und Kredite weiter. Die Betriebsunterbrechungsversicherung ersetzt laufende Kosten und entgangenen Gewinn nach den Bedingungen.
Absicherung des Unternehmers
Fällt die Inhaberin oder der Inhaber aus, steht oft alles. Krankentagegeld, Berufsunfähigkeit und eine geregelte Vertretung gehören deshalb in die Planung.
Aus dem Alltag
Beispiele aus dem Betriebsalltag: Was passiert, wenn …?
Typische Fälle als Beispiel. Was im Einzelfall gilt, steht in deinem Vertrag.
… sich ein Kunde in deinem Geschäft verletzt?
Was kann helfen?
Mögliche Folgen
Ein Kunde stürzt über ein Kabel. Es folgen Forderungen nach Schadensersatz und Schmerzensgeld.
Passende Versicherung
Betriebshaftpflicht: Sie prüft die Forderung, zahlt berechtigte Ansprüche und wehrt unberechtigte ab.
Voraussetzungen und Ausschlüsse
Bis zur vereinbarten Versicherungssumme. Vorsatz ist nie versichert.
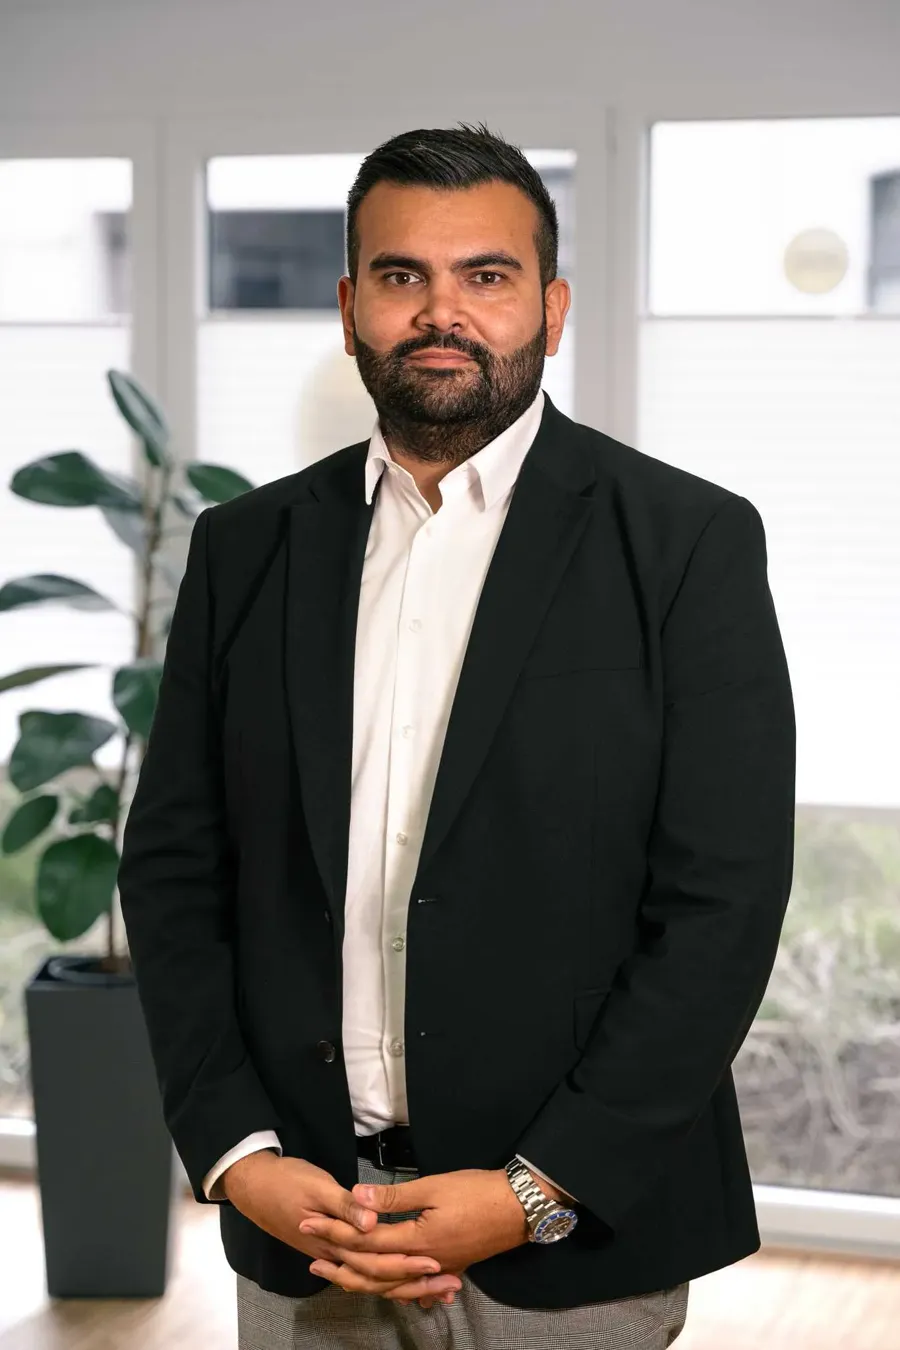
Hallo, ich bin Galal. Viele meiner Kundinnen und Kunden sind selbstständig, vom Ein-Personen-Betrieb bis zum Team. Mir ist wichtig, dass zuerst abgesichert ist, was einen Betrieb wirklich gefährden kann, und nicht das, was sich am leichtesten verkaufen lässt.
Kostenlos und unverbindlich, per Telefon, Video oder vor Ort in Nürnberg.
Stand: 29. Oktober 2026. Verfasst von Galal Sattar, Versicherungsfachmann in Nürnberg. Diese Seite gibt allgemeine Informationen und ersetzt keine individuelle Beratung. Leistungen, Wartezeiten und Ausschlüsse richten sich nach den Bedingungen des jeweiligen Tarifs. Als gebundener Versicherungsvertreter biete ich die Produkte der Versicherer an, für die ich tätig bin, siehe Erstinformation.
Cookies und Statistik
Mit deiner Einwilligung nutzen wir Google Analytics, um zu sehen, wie die Seite genutzt wird. Dabei können Daten in die USA übertragen werden. Du kannst deine Entscheidung jederzeit über „Cookie-Einstellungen“ im Footer widerrufen. Mehr dazu.